|
|
|
|
|
Германия.
|
Официальное название: Федеративная Республика Германия
Площадь: 356 910 кв. км.
Численность населения: 82 087 000 чел.
Столица: Берлин
Государственный язык: немецкий
Денежная единица: евро, немецкая марка
Религия: протестанты, католики, мусульмане
|
 |
|
Помимо международных торговых операций, одним из основных направлений использования офшорных, а также и налогооблагаемых зарубежных компаний для целей налогового планирования и защиты активов является холдинговая деятельность.
Речь идет о том, что владение акциями (долями в капитале) предприятия, являющегося потенциальным источником дохода, (например, украинского) оформляется не на конечного владельца (бенефициара), а на контролируемую им зарубежную компанию. Цель этого шага может быть двоякая.
Во-первых, налоговые соображения. Контролируя компанию-холдинг, бенефициар может неограниченно откладывать фактическую выплату полученных ею доходов себе как физическому лицу. В силу этого откладывается и их налогообложение в составе его личных доходов. Следует отметить, что в большинстве развитых стран в настоящее время уже принято законодательство, принудительно включающее в налоговую базу резидента доходы (даже нераспределенные) контролируемых им офшорных компаний. в Европе, однако, такого законодательства пока нет.
Во-вторых, целью может быть защита активов. Предполагается, что передача акций зарубежному владельцу обеспечивает боле надежную их защиту от кредиторов бенефициара, конкурентов и т.п. Эта задача может быть решена через оформление владения бенефициаром акциями зарубежного холдинга не напрямую, а через траст.
Холдинг может получать доход двух видов. Во-первых, дивиденды, распределяемые дочерними предприятиями. Во-вторых, доходы от возможной реализации акций. В англоязычных странах эти последние доходы, за вычетом расходов на приобретение акций, называются приростом капитала (capital gain). Налогообложение этих доходов, может происходить и в стране происхождения дохода, и в стране местонахождения холдинга. В стране происхождения дивиденды обычно облагаются налогом у источника выплаты. Прирост капитала также может облагаться у источника.
О немецких холдингах.
С 1 января 2003 года в законодательство Германии внесены изменения, которые позволяют использовать немецкие холдинги для международного налогового планирования.
ДИВИДЕНДЫ
В соответствии с новым корпоративным налоговым кодексом Германии, доход, полученный в виде дивидендов, не включается в налогооблагаемую базу по налогу на прибыль, за исключением двух случаев. По стандартной ставке налога на доход подлежат налогообложению, во-первых, дивиденды банков и финансовых компаний, полученные от краткосрочных вложений в акции, и, во-вторых, дивиденды от владения пакетами менее 10% подлежат обложению муниципальным торговым налогом 13-20%, в зависимости от провинции, в которой была зарегистрирована компания. В остальных случаях полученные немецким холдингом дивиденды налогом не облагаются.
Исходящие дивиденды - выплаты акционерам холдинга, по общему правилу облагаются по ставке 25,5 %. Для уменьшения налоговых потерь можно использовать два способа.
1. Соглашения об избежании двойного налогообложения.
Германия подписала такие договоры с более чем 70 странами, в частности, и с Россией.
Статьей 10 “Дивиденды” Соглашения между Украинской Федерацией и Федеративной Республикой Германия от 29.05.1996 “Об избежании двойного налогообложения в отношении налогов на доходы и имущество” установлено, что если компания — резидент одного государства располагает по меньшей мере 10% уставного или складочного капитала компании — резидента другого государства и эта доля участия в капитале составляет не менее чем 81806,7 евро или эквивалентную сумму в рублях, то дивиденды, выплачиваемые первой упомянутой компании, облагаются в государстве источника выплаты дивидендов по ставке 5% от валовой суммы дивидендов.
Условия соглашений об избежании двойного налогообложения для разных стран не одинаковы, но в целом механизм использования таких соглашений достаточно прост.
Список стран, с которыми Германия имеет соглашения об избежании двойного налогообложения:
 |
Argentina
Australia
Austria
Bangladesh
Belgium
Bolivia
Brazil
Bulgaria
Canada
China
Czech Republic
Denmark
Ecuador
Egypt
Estonia
France
Italy
|
Greece
Hungary
Iceland
Indonesia India
Iran
Ireland
Israel
Ivory Coast
Jamaica
Japan
Kazakhstan
Kenya
Korea
Kuwait
Latvia
Liberia
Lithuania
|
Luxembourg
Malaysia Malta
Mauritius
Mexico
Mongolia
Morocco
Namibia
Netherlands
New Guinea
New Zealand Norway
Pakistan
Philippines
Poland
Romania
Russia
Saudi Arabia
|
Singapore
South Africa
Spain
Sri Lanka
Switzerland Thailand
Trinidad
Tunisia
Turkey
Ukraine
Uruguay
USA
Uzbekistan
Venezuela
Vietnam
Yugoslavia
Zimbabwe
|
|
2. Директива ЕС 90/435 в отношении дочерних компаний.
Эта директива предоставляет дополнительные льготы по налогу у источника при выплате дивидендов резидентам ЕС. Налог не взимается, если участие составляет 25%. Однако, при составлении налоговых схем необходимо обратить внимание на одно обстоятельство. В соответствии со ст. 50d кодекса о доходах, льготы по вышеуказанной Директиве не будут применяться, если окажется, что лица, владеющие компанией в ЕС, которая в свою очередь является акционером немецкого холдинга, не получили бы освобождение от налогов по директиве ЕС, владей они холдингом напрямую.
Например, компания в Гонконге владеет компанией в Великобритании, которая владеет 100% долей немецкого холдинга. В данном случае, налоговые органы в Германии будут обращать внимание, кто стоит за компанией в Великобритании. Так как на гонконгские компании директива ЕС не распространяется, льготы по налогу на дивиденды, выплачиваемые немецким холдингом в Великобританию, не применяются. Однако, если, например, за английской компанией будет стоять компания, зарегистрированная на Маврикии, ставка налога на дивиденды у источника будет снижена до 5%, так как между Германией и Маврикием существует соглашение об избежании двойного налогообложения.
Итак, в общем виде схема выглядит так:
|
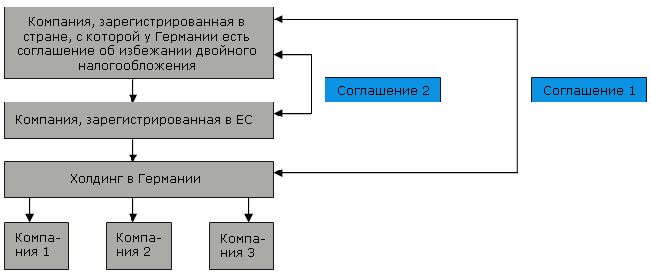 |
Для оптимизации налогообложения на всех этапах распределения дивидендов необходимо обратить внимание не только на соглашения Германии (соглашение 1 на схеме), но и на соглашения об избежании двойного налогообложения, заключенные страной ЕС, в которой зарегистрирована промежуточная компания (на схеме соглашение 2). В идеале для учреждения конечной компании целесообразно выбрать страну, которая имела бы договоры как с Германией, так и со страной ЕС, в которой зарегистрирована промежуточная компания. Тогда в качестве компании ЕС удобно использовать компанию, зарегистрированную, например, в Великобритании, так как Великобритания имеет более ста договоров об избежании двойного налогообложения, и практически все страны из вышеприведенного списка имеют помимо договоров с Германией и договоры с Великобританией (за исключением Бразилии, Эквадора, Ирана, Либерия, Литвы, Саудовской Аравии и Сингапура).
НАЛОГ НА ПРИРОСТ КАПИТАЛА (CAPITAL GAIN TAX)
В Германии прирост капитала рассматривается как объект налогообложения компаний и облагается налогом на доход.
Однако, доходы немецких холдингов от купли-продажи акций не облагаются налогом, если соблюдены следующие условия:
- холдинг имеет 10% участие в компании;
- акции находятся во владении холдинга не менее чем 12 месяцев;
- дочерняя компания холдинга, акции которой передаются, является “активной” компанией, то есть она получает доход от реальной экономической деятельности (в противоположность “пассивным” доходам, примером которых может служить банковская ссуда).
Основные параметры налогового режима в Германии:
|
| ВИД КОМПАНИИ |
GMBH |
| Средний срок создания |
От 4 до 6 недель |
| Стоимость |
От 3000 евро |
| Минимальный размер УК |
25 000 евро |
| Структура капитала |
Разделен на доли пропорционально внесенным вкладам |
| Номинальный сервис |
Да |
| Оплаченный капитал |
12 500 евро
Если у компании один акционер, то он должен предоставить обеспечение на неоплаченную сумму (12500 евро).
Капитал переводится на счет в немецком банке. Подтверждение оплаты — справка из банка. |
| Минимальное количество акционеров |
Один |
| Минимальное количество директоров |
Один |
| Разрешены ли корпоративные директора |
Нет |
| Требуются ли местные директора |
Нет |
| Требуется ли секретарь |
Нет |
| Обязательно проведение собрания в Германии |
Да |
| Нужен ли местный агент/офис |
Нет |
| Государственный реестр директоров |
Да |
| Государственный реестр акционеров |
Да |
| Статистический отчет |
Да, предоставляется в реестр компаний |
| Предоставление отчетности |
Да, обязательно предоставлять финансовую и бухгалтерскую отчетность в налоговые органы. |
| Аудит |
Да, для небольших компаний осуществляется бухгалтером компании (должен иметь немецкую профессиональную квалификацию и лицензию). |
|
ОСОБЕННОСТИ РЕГУЛИРОВАНИЯ СДЕЛОК МЕЖДУ АФФИЛИРОВАННЫМИ КОМПАНИЯМИ (КОНТРОЛЬ ЦЕН, СПЕЦИАЛЬНЫЕ РЕЖИМЫ НАЛОГООБЛОЖЕНИЯ)
Законодательство содержит специальные разделы, направленные против ухода от налога при помощи связанных между собой компаний:
- Разделы закона о корпоративном налоге, посвященные “скрытому распределению дохода” компаниями. Такое распределение приравнивается к дивидендам.
- Закон о зарубежных налоговых делах, посвященный трансграничным сделкам между аффилированными лицами (законодательство о контролируемых иностранных компаниях). Доход контролируемых иностранных компаний может включаться в налогооблагаемый доход резидента Германии.
- Раздел общего налогового кодекса, согласно которому налоговые обязательства не могут быть обойдены путем намеренного использования для этого корпоративных структур.
Законодательство содержит набор правил по корректированию цен при трансфертном ценообразовании (сделки между связанными компаниями). Сюда входят как общие меры в отношении “скрытых дивидендов”, так и конкретные правила пересчета, содержащиеся в законодательстве о контролируемых иностранных компаниях. Основной принцип в обоих случаях - “правило вытянутой руки”, означающий, что цены для целей налогообложения пересчитываются к такому уровню, как если бы связанные компании были независимы. Для определения “правильной” цены могут применяться рыночные (неконтролируемые) цены, цены перепродажи, цены, вычисляемые на основании себестоимости (плюс стандартная наценка) и др.
Приложение. Сравнительные характеристики юрисдикций для создания холдинга:
|
Юрисдикция |
Германия (холдинг) |
Дания (холдинг) |
| Входящие дивиденды: налог у источника при выплате из Украине (по налоговому соглашению), % |
5 % |
10 % |
| Условия применения льготной ставки (по налоговому соглашению) |
доля участия в капитале 10% и составляет не менее чем 81806,7 евро или эквивалентную сумму в рублях |
|
| Налогообложение полученных дивидендов (обычная / льготная ставка), % |
25% / 0% |
19,8% / 0% |
| Условия освобождения |
10% участия, 1 год владения |
20% участия, 1 год владения |
| Налогообложение прироста капитала (обычная / льготная ставка), % |
0% |
30% / 0% |
| Условия освобождения |
— |
25% участия, 3 года владения |
| Налог у источника при выплате дивидендов (обычная / льготная ставка, если такая есть), % |
25,5% / 5-15% |
28% / 0% |
| Условия освобождения |
соглашения об избежании двойного налогообложения
директива ЕС 90/435 в отношении дочерних компаний
|
Акционер — компания, 20% участия, 1 год владения, налоговый договор |
| Исходящие дивиденды: налог у источника при выплате дивидендов в Россию (по налоговому соглашению), % |
5% |
10% |
| Условия применения льготной ставки (по налоговому соглашению) |
доля участия в капитале 10% и составляет не менее чем 81806,7 евро или эквивалентную сумму в рублях |
10% |
|
|
|
| |
|
|
|
|
| закрытые семинары |
|
15 февраля 2026 г., Киев
Семинар «Украина-2026. Инвестиции. Финанасирование. Управление активами.» |
|
30 ноября 2026 г., Киев
Семинар «Зачем нужен оффшор или все о законных способах минимизации налогообложения» |
|
Москва
Семинар «Способы минимизации налогообложения путем учреждения международных аффилированных структур компании» |
|
| Зарегистрироваться или отправить запрос по программе заинтересовавшего Вас семинара или конференции можно в разделе «Семинары» |
|
| карта оффшорных зон |
|
 |
|
|
Австрия,
Белиз,
Британские Виргинские острова,
Ботсвана,
Великобритания,
Венгрия,
Гернси,
Германия,
Гибралтар,
Гонконг,
Дания,
Джерси,
Доминика,
Испания,
Канада,
Кипр,
Китай,
Лабуан,
Латвия,
Лихтенштейн,
Люксембург,
Макао,
Мальта,
Маршалловы острова,
Монголия,
о. Мэн,
Нидерланды,
Панама,
Россия,
Сейшелы,
Сент-Винсент и Гренадины,
Сент-Китс и Невис,
США,
Швейцария,
Швеция,
Эстония,
Уругвай
| |
|